産業用3Dプリンターの売上が40%増加、デスクトップ市場の飽和が影響
人工知能が作成しました. 英語からの自動翻訳です.
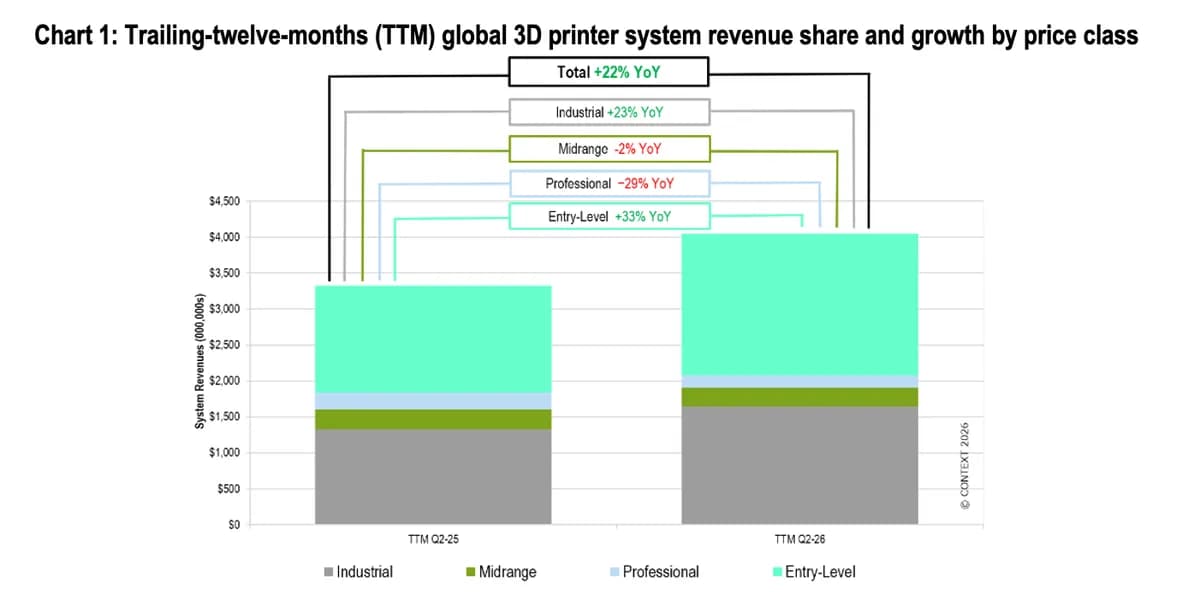
2026年第2四半期に、航空宇宙、防衛、消費者エレクトロニクスの需要に支えられ、産業用3Dプリンターの世界的な売上が前年同期比で40%増加しました。一方、エントリーレベルのプリンター市場はハードウェア売上の大部分を占めており、デスクトップセグメントの飽和の可能性を示唆しています。
産業用3Dプリンティングの成長
最近のCONTEXTのデータによると、2026年第2四半期における3Dプリンターの世界的なハードウェア売上は前年同期比で31%増加し、付加製造市場の顕著な回復を示しています。特に産業セクターでは、売上が40%増加し、ドローン、ロケット、モバイルデバイスなどの先進技術の生産における重要性が高まっています。
エントリーレベルプリンターが市場をリード
価格が2,500ドル未満のエントリーレベルプリンターは、過去12ヶ月間の総ハードウェア売上の49%を占め、41%を占めた産業システムを上回りました。第2四半期だけで、エントリーレベルデバイスの売上は前年同期比で36%増加しました。主に中国のメーカーによって推進されるエントリーレベルモデルの優位性は、市場の飽和の可能性について懸念を呼び起こしています。
金属システムと地域のトレンド
100,000ドル以上の価値を持つ産業用プリンターは、ユニット出荷が25%増加しました。特に金属の付加製造システムは、産業出荷の53%と売上の75%を占めており、航空宇宙および防衛セクターでの強い需要を示しています。中国は産業出荷の37%を占めており、北米と西ヨーロッパが続いています。
課題と今後の展望
堅調な成長にもかかわらず、Crealityの最近の利益警告が示すように、エントリーレベル市場における供給過剰の兆候があります。競争が激化し、Bambu Labのような企業が他の技術に拡大する中、3Dプリンター市場の成長の持続可能性は不透明です。CONTEXTの調査結果は、需要は強いものの、新しいユニットの流入を市場が吸収できる能力には疑問が残ることを示唆しています。特にホリデーシーズンが近づく中でのことです。